Domain aß.de kaufen?
Wir ziehen mit dem Projekt
aß.de um.
Sind Sie am Kauf der Domain
aß.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aß.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Gutzmann, Marion: Lesefreunde - Lesen - Schreiben - Spielen - Östliche Bundesländer und Berlin - Neubearbeitung 2015 - 2. SchuljahrLesefreunde - Lesen - Schreiben - Spielen - Östliche Bundesländer und Berlin - Neubearbeitung 2015 - 2. Schuljahr , Lesebuch mit Lernentwicklungsheft , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: 2. Auflage, Erscheinungsjahr: 20150210, Produktform: Kartoniert, Beilage: mit Portfolio-Heft, Titel der Reihe: Lesefreunde - Lesen - Schreiben - Spielen##, Autoren: Gutzmann, Marion~Hoppe, Irene~Ritter, Alexandra~Ritter, Michael, Redaktion: Hoppe, Irene, Auflage: 17002, Auflage/Ausgabe: 2. Auflage. Neubearbeitung, Seitenzahl/Blattzahl: 200, Abbildungen: zahlreiche Abbildungen, Keyword: Lesefreunde;Östliche Bundesländer;Berlin;Neubearbeitung 2015;Deutsch;Grundschule, Fachschema: Deutsch / Schulbuch / Grundschule, Bildungsmedien Fächer: Deutsch/ Kommunikation, Fachkategorie: Schule und Lernen: Erstspracherwerb, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen, Sprache: Deutsch, Bildungszweck: für den Primarbereich~Für die Grundschule~For vocational education and training, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Heimat- und Sachkunde, Thema: Verstehen, Bundesländer: BE, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Volk u. Wissen Vlg GmbH, Verlag: Volk u. Wissen Vlg GmbH, Verlag: Volk und Wissen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 256, Breite: 185, Höhe: 11, Gewicht: 422, Produktform: Klappenbroschur, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A22713354, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Bundesländer: Berlin, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,23,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hören, lesen & spielen Gesamtausgabe Trompete, FachbücherDas Fachbuch "Hören, lesen & spielen Gesamtausgabe Trompete" bietet eine umfassende Einführung in die Welt des Trompetenspiels. Es richtet sich an Lernende und Lehrende, die sowohl die theoretischen als auch die praktischen Aspekte des Instruments vertiefen möchten. Die Publikation ist in deutscher Sprache verfasst und enthält eine Vielzahl von Übungen, die das Hören, Lesen und Spielen fördern. Mit einem ansprechenden Layout und klar strukturierten Inhalten ist das Buch ideal für den Unterricht und die individuelle Vorbereitung. Die Gesamtausgabe umfasst verschiedene musikalische Stile und Techniken, die es den Lesern ermöglichen, ihre Fähigkeiten schrittweise zu entwickeln. Die hochwertige Aufmachung und die didaktische Aufbereitung machen dieses Buch zu einem wertvollen Begleiter für alle Trompeteninteressierten.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hören lesen und spielen Band 1 + CDHören, lesen & spielen Band 1 + CD ist eine moderne Querflötenschule für Anfänger. Mit abwechslungsreichen Übungen, Hörtraining, Spielen, Originalstücken und Begleit-CD werden Notenlesen, Spieltechnik und musikalisches Verständnis Schritt für Schritt aufgebaut.24,99 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter

-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **

Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Hören, lesen & spielen 1 - DuobuchHören, lesen & spielen 1 ? Duobuch ergänzt die beliebte Bläserschule mit abwechslungsreichen Duetten für zwei Posaunen in C (Bassschlüssel). Die vielfältigen Stücke fördern das Zusammenspiel und sorgen für Motivation im Unterricht und beim gemeinsamen Musizieren.18,99 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Hören lesen + spielen 2 - DuobuchHören, lesen & spielen 2 ? Duobuch erweitert die beliebte Bläserschule um 13 abwechslungsreiche Duette. Die Stücke fördern Zusammenspiel, Rhythmusgefühl und musikalisches Hören und eignen sich sowohl als Ergänzung zum Unterricht als auch zum gemeinsamen Musizieren.24,99 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Gutzmann, Marion: Lesefreunde - Lesen - Schreiben - Spielen - Östliche Bundesländer und Berlin - Neubearbeitung 2015 - 2. SchuljahrLesefreunde - Lesen - Schreiben - Spielen - Östliche Bundesländer und Berlin - Neubearbeitung 2015 - 2. Schuljahr , Lesebuch mit Lernentwicklungsheft , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: 2. Auflage, Erscheinungsjahr: 20150210, Produktform: Kartoniert, Beilage: mit Portfolio-Heft, Titel der Reihe: Lesefreunde - Lesen - Schreiben - Spielen##, Autoren: Gutzmann, Marion~Hoppe, Irene~Ritter, Alexandra~Ritter, Michael, Redaktion: Hoppe, Irene, Auflage: 17002, Auflage/Ausgabe: 2. Auflage. Neubearbeitung, Seitenzahl/Blattzahl: 200, Abbildungen: zahlreiche Abbildungen, Keyword: Lesefreunde;Östliche Bundesländer;Berlin;Neubearbeitung 2015;Deutsch;Grundschule, Fachschema: Deutsch / Schulbuch / Grundschule, Bildungsmedien Fächer: Deutsch/ Kommunikation, Fachkategorie: Schule und Lernen: Erstspracherwerb, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen, Sprache: Deutsch, Bildungszweck: für den Primarbereich~Für die Grundschule~For vocational education and training, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Heimat- und Sachkunde, Thema: Verstehen, Bundesländer: BE, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Volk u. Wissen Vlg GmbH, Verlag: Volk u. Wissen Vlg GmbH, Verlag: Volk und Wissen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 256, Breite: 185, Höhe: 11, Gewicht: 422, Produktform: Klappenbroschur, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A22713354, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Bundesländer: Berlin, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,23,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Hören, lesen & spielen Gesamtausgabe Trompete, FachbücherDas Fachbuch "Hören, lesen & spielen Gesamtausgabe Trompete" bietet eine umfassende Einführung in die Welt des Trompetenspiels. Es richtet sich an Lernende und Lehrende, die sowohl die theoretischen als auch die praktischen Aspekte des Instruments vertiefen möchten. Die Publikation ist in deutscher Sprache verfasst und enthält eine Vielzahl von Übungen, die das Hören, Lesen und Spielen fördern. Mit einem ansprechenden Layout und klar strukturierten Inhalten ist das Buch ideal für den Unterricht und die individuelle Vorbereitung. Die Gesamtausgabe umfasst verschiedene musikalische Stile und Techniken, die es den Lesern ermöglichen, ihre Fähigkeiten schrittweise zu entwickeln. Die hochwertige Aufmachung und die didaktische Aufbereitung machen dieses Buch zu einem wertvollen Begleiter für alle Trompeteninteressierten.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hören lesen und spielen Band 1 + CDHören, lesen & spielen Band 1 + CD ist eine moderne Querflötenschule für Anfänger. Mit abwechslungsreichen Übungen, Hörtraining, Spielen, Originalstücken und Begleit-CD werden Notenlesen, Spieltechnik und musikalisches Verständnis Schritt für Schritt aufgebaut.24,99 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Hören, lesen & spielen 1 - Trompete Bb, SchulbücherHören, lesen und spielen ist die individuelle Bläserschule für dreizehn verschiedene Instrumente, die im Einzel- oder Gruppenunterricht eingesetzt werden kann. Die bewährte Methode ist nach den gegenwärtigen Regeln und Ansprüchen der Musikerziehung zusammengestellt. Sie enthält viele Spiele, Puzzles, Hörübungen, Lieder und Originalkompositionen. Mit der Begleit-CD macht das Üben natürlich doppelt Spass! Im ersten Band werden die Notenwerte bis zu Achteln in einem moderaten Tonumfang vorgestellt. Dazu kommen einige Vor- und Versetzungszeichen sowie notwendige Hilfsgriffe. Besonders interessant für die jungen Spieler ist eine Extra-Seite, auf der die Geschichte des eigenen Instruments bebildert dargestellt ist.26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
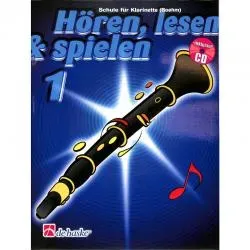
Hören, lesen & spielen 1 Klarinette (+Online Audio)?Hören, lesen & spielen 1 Klarinette (+Online Audio)? von De Haske ist der perfekte Einstieg für Klarinetten-Anfänger. Die Bläserschule enthält Noten, Übungen und Spiele, die das Erlernen der Klarinette spielerisch und abwechslungsreich gestalten. Der Zugang zu Online-Audio-Dateien ermöglicht ein unterhaltsames und effektives Üben.26,99 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.